被低估的中国电力体系

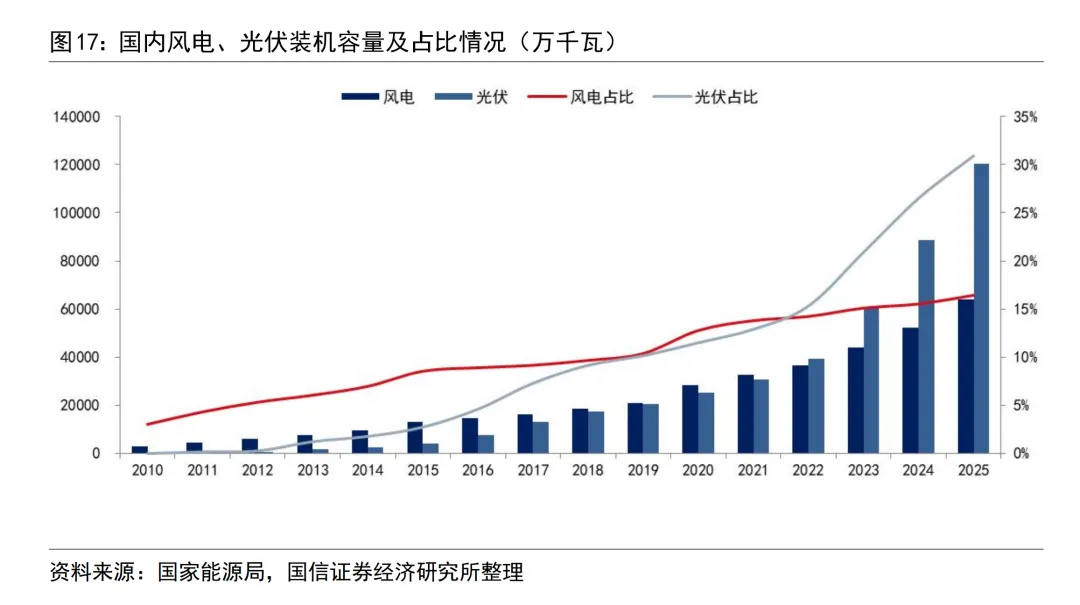
十年前的 2015 年,《巴黎协定》正式落地,彼时的中国仍是以化石能源为核心的工业大国 —— 风电、光伏总装机仅 1.31 亿千瓦,占全国电力总装机比重仅 11%,火电牢牢占据电力体系主导地位;路面上燃油车占据绝对主流,新能源汽车渗透率低至 1.3%。
十年后的 2025 年,中国新能源转型迎来跨越式突破 —— 风电、光伏跻身发电主力阵营,装机占比突破 50%,火电转而成为电力供应的 “备用支撑”;燃油车市场份额持续萎缩,新能源汽车渗透率逼近 50%。
全球顶尖工业国正以迅猛势头推进新能源变革,且已取得实打实的成效。“量变催生质变”,这一朴素规律在能源领域愈发凸显。如今中国能源结构的 “量变” 已清晰呈现,“质变” 的到来也近在咫尺。
在我看来,中国电力体系的真正价值一直被市场低估,我们亟需重新审视其产业价值,也需清晰认知其面临的全新挑战。
一、电力的核心定位,已发生根本性变革
中国电力体系实现 “质变” 的核心逻辑,在于电力正逐步替代石油、煤炭、天然气,成为全新的工业基础原料,而非单纯的动力能源。
以氢气为例,作为化工产业的核心原料,化肥、燃油、塑料等各类化工品生产都离不开它。过去工业制氢的主流方式是天然气蒸汽重整,通过天然气与水蒸气在高温高压下反应生成氢气,伴随大量碳排放,因此被称作 “灰氢”,成本约 10-20 元 / 公斤,价格波动完全绑定石油行情。
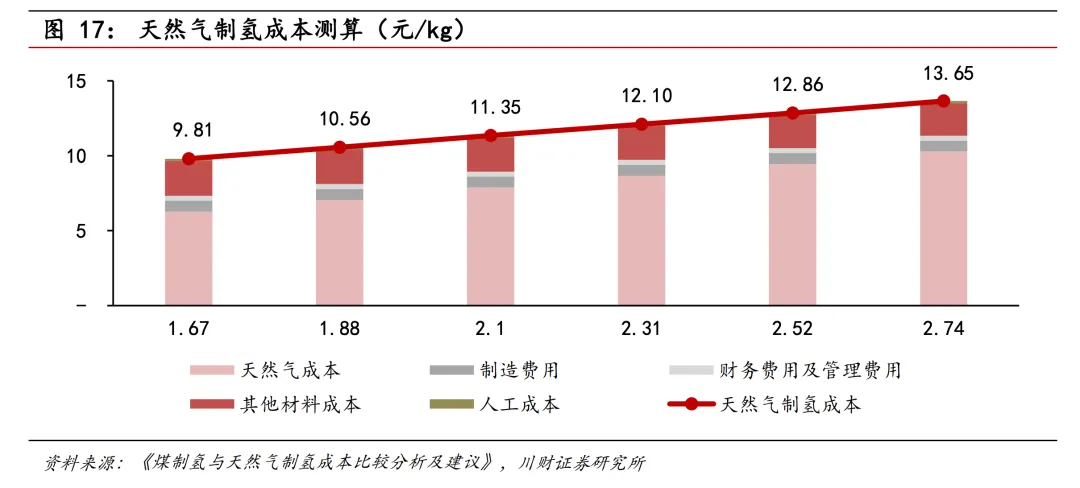
随着风电、光伏装机规模持续扩张,如今越来越多企业转向电解水制氢,也就是零碳排放的 “绿氢”,成本降至 15-30 元 / 公斤,核心影响因素变为电价。
表面上看,绿氢成本暂不占优,但长期来看,灰氢毫无竞争优势。2020 年绿氢成本还在 30-50 元 / 公斤区间,到 2025 年,凭借风电光伏规模化建设、电解槽技术成本下降,绿氢价格直接腰斩。

可以预见,随着中国持续加码风光项目建设,绿氢成本超越灰氢只是时间问题。这一成本下行将引发连锁反应 —— 绿色甲醇、绿色烯烃等基础化工品成本同步下降,中国工业整体成本逻辑,将从绑定化石能源转向绑定电力。
从长远看,若电力实现稳定充足供应,全球能源地缘格局的核心节点将彻底失去战略意义。
如果说实体经济中电力替代石油还需时间,那么虚拟经济领域,这一替代早已完成 —— 电力已成为 AI 算力的核心生产原料。2022 年 ChatGPT 引爆 AI 浪潮后,全球算力需求呈指数级增长:2024 年初中国日均算力消耗约 1000 亿 Token,2025 年 6 月飙升至 30 万亿,如今已突破 180 万亿 / 天,两年多涨幅高达 1800 倍。
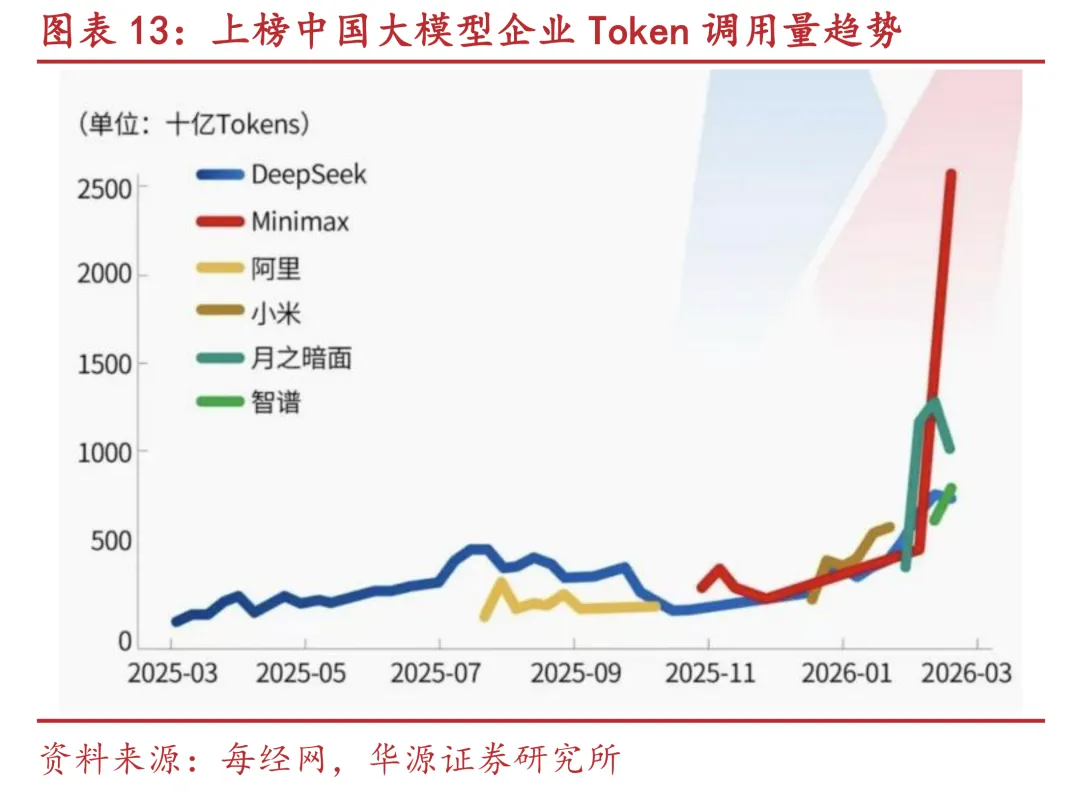
今年 3 月,黄仁勋在 GTC 大会上明确提出:2027 年全球算力市场规模将突破万亿美元,算力生产的成本与效率,直接决定科技企业的生存与发展。未来数据中心将成为 “算力工厂”,核心竞争力就是以更低功耗产出更多算力。
这也是美国铀矿企业估值翻倍、马斯克斥资 29 亿美元采购中国光伏设备、亚马逊重金布局三家核聚变公司的核心原因 —— 全球资本早已看清电力的未来价值。
二、中国电力产业链,价值被严重低估
过去,化石能源是全球产业的底层核心,掌控油田就掌控了工业命脉,这也是 “石油 - 美元” 体系称霸全球的关键 —— 现代化发展离不开石油,石油贸易依赖美元结算,全球美元储备最终回流美国资本市场,支撑起美国的金融霸权。
而未来,电力将成为贯通实体经济与虚拟经济的核心资源:实体经济中,低成本电力能生产绿氢、绿氨、绿色甲醇,降低全产业链成本;虚拟经济中,充足电力保障算力供给,支撑 AI 产业持续突破。简单来说,谁拥有更大的电力装机、更完善的现代电力系统,谁就掌握未来发展主动权。
这正是中国电力产业链价值被低估的核心原因:优质油田是自然资源禀赋,而超大规模现代电力系统,是完整产业链、顶尖电网技术、规模化建设能力的集中体现,全球范围内唯有中国能够打造,具备不可复制的稀缺性。

一组数据足以说明实力:截至 2025 年底,中国可再生能源总装机达 23.4 亿千瓦,占全国电力总装机的 60%,其中风电装机超 6 亿千瓦、光伏装机 12 亿千瓦,历史性超越火电成为第一大电源。
增速更是惊人:2025 年全国发电总装机 38.9 亿千瓦,同比增长 16.1%;风电新增装机超 1 亿千瓦,同比增长 22.9%;光伏新增装机超 3 亿千瓦,同比增长 35.4%。
横向对比更显震撼:2025 年底美国全国电力总装机仅 12 亿千瓦,中国一年新增的风光装机,就达到美国全国总量的三分之一;单年新增光伏装机,超过美国历年光伏装机总和;仅 2025 年新增风光装机,就相当于 2.6 个法国全国电网规模。
中国电力体系的强大,不仅在于存量规模,更在于恐怖的增量速度。而这还远未到终点:2035 年中国风光总装机目标定为 36 亿千瓦,在现有基础上实现翻倍;2060 年碳中和目标下,仅风电装机就需达到 50 亿千瓦,这是实现碳中和的最低门槛。
这也是绿氢、绿氨成本持续下行的底气 —— 当前 18 亿千瓦风光装机就已让绿氢价格腰斩,未来 50 亿千瓦风电落地后,电力成本将进一步下探。

中国电力产业链的不可复制性,还体现在全产业链优势:从发电、输电到储能设备,中国占据全球主导地位,成本较欧美低 30%-50%。风电领域,金风科技、远景能源领跑全球,205 年远景能源海外吊装量达 4.8GW,相当于欧洲小国全国风电装机;输变电领域,中国占据全球 60% 变压器市场份额,核心材料取向硅钢技术领先全球;储能领域,宁德时代、弗迪动力依托电池技术优势,稳居全球储能设备第一梯队。
化石能源时代,电力只是二次能源;新能源时代,电力就是产业核心。而中国,正是全球最大的电力供应与装备制造国。
三、中国电力体系,面临前所未有的挑战
成绩亮眼、前景广阔,但中国电力体系也面临着全新的现实挑战。风光发电与火电的底层物理属性差异,决定了新能源主导的电力系统,必须完成从 “刚性” 到 “柔性” 的彻底转型。
火电时代,电网遵循 “源随荷动” 的单向运行逻辑,用户按需用电、电网稳定输电、电厂灵活调峰,只要煤炭供应充足,电力保障就无压力。
但新能源时代,风能、太阳能具有天然间歇性和不确定性,发电端无法人为精准控制,必须实现发电、电网、用电、储能四方协同联动,也就是 “源网荷储一体化”。
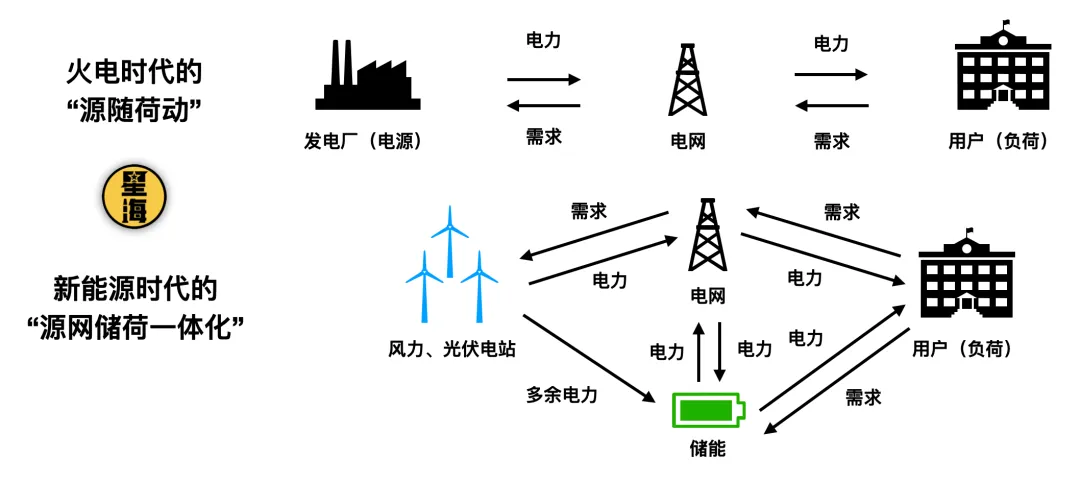
因此,中国电力系统的核心矛盾,已从 “用电需求增长与发电能力不足”,转变为 “发电能力提升与消纳、调节能力不足”,核心挑战就是从传统单向刚性系统,升级为互动柔性新型电力系统。
这一矛盾最直观的体现,就是区域弃风弃光问题。目前全国平均弃风率 3%-4%、弃光率 3%-5%,数据看似乐观,但掩盖了区域差异:内蒙古、甘肃、新疆、青海等西北省份,风光资源优越但产业密集度低,消纳能力不足,早年弃光率曾高达 33%。
很多人会问:为何不通过特高压 “西电东送”?技术上可行,但落地面临多重难题。
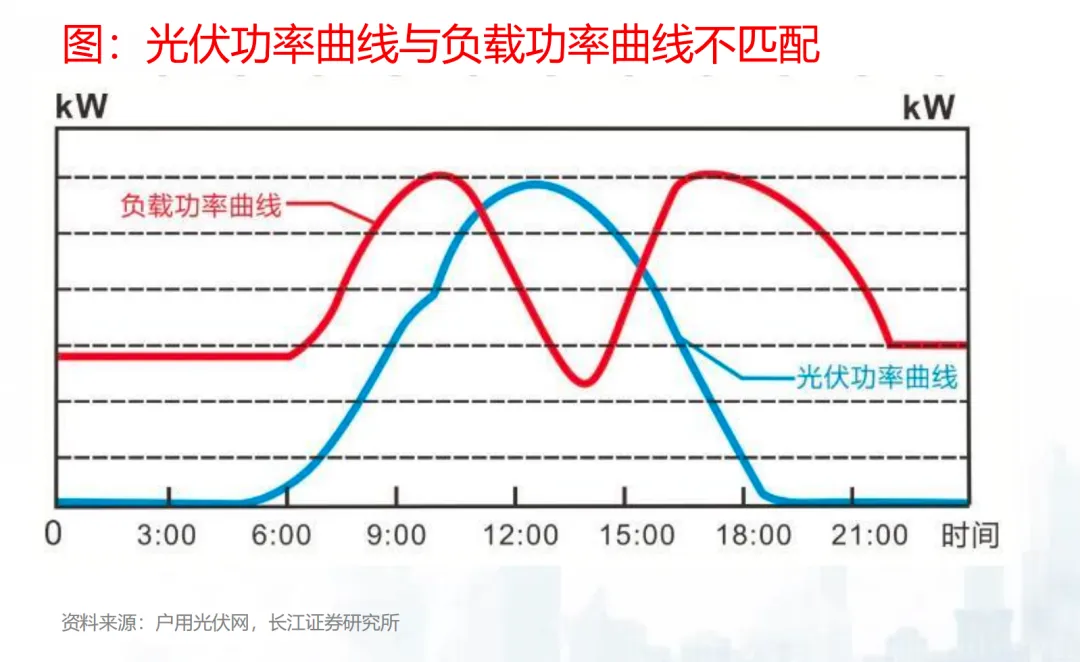
首先是时间错配:正午是光伏发电高峰,却是工业、居民用电低谷,电力供需时段不匹配;
其次是利益壁垒:直流特高压多为点对点输电,沿途省份需提供土地资源,却无法直接用电,且中东部省份自身风光装机渗透率已超 40%,本地消纳压力巨大,无力承接省外电力;
最后是价格博弈:送端省份希望抬高电价保障收益,受端省份力求降低电价控制成本,省间价格谈判长期存在分歧,2025 年电力低碳转型年会上就有案例显示,送端 0.45 元 / 度的电价,受端连 0.4 元 / 度都难以接受。
这些涉及多方利益协调的问题,解决难度极大。但想要实现电力价值升级,就必须直面并攻克这些难题。
四、破局之路:以发展解决发展中的问题
中国电力体系的核心挑战是供需失衡,破局关键就是推动电力供需精准匹配,这背后是真金白银的投入、多方协调的努力与技术产业的创新。
针对西北风光电力消纳难题,核心解决方案是就近消纳:在风光富集地区布局绿氢项目、数据中心等大功率用电主体,就地消化富余电力,同步带动地方产业发展。
截至 2025 年底,全国规划、在建、投产绿氢项目超 500 个,总投资突破 1 万亿元。2015 年中国绿氢产业近乎空白,如今年产规模达 25 万吨,占全球半壁江山。三峡集团鄂尔多斯光伏制氢项目已投产,直接为当地煤化工提供绿氢、绿氨,实现电力就地转化。
数据中心则转型为 “绿电经济综合体”,不再单纯依赖电网购电,而是配套风光电站与储能设施,大幅降低用电成本。远景能源与腾讯在内蒙古赤峰打造的 100% 绿电直连数据中心,综合能源成本下降超 40%,实现 24 小时稳定算力输出。
按照黄仁勋的判断,未来算力产出效率将决定科技企业竞争力,依托中国低成本绿电优势,只要芯片技术持续突破,绿电直连数据中心将具备全球顶级成本竞争力。
电网层面,政策与技术同步发力:《加快构建新型电力系统行动方案(2024—2027 年)》明确提出,提升特高压通道新能源输电比例,为风光电力腾出输电通道,研发新型交直流输电技术,实现高比例新能源跨省输送。
体制机制上,电力现货市场建设加速推进:广东、山东等 8 个首批试点已长期稳定运行,辽宁、江苏等第二批试点陆续启动试运行,省间电力现货市场正式落地。2025 年全国电力交易电量 6.64 万亿千瓦时,同比增长 7.4%,跨省跨区交易电量 1.59 万亿千瓦时,同比增长 11.6%,省间电力壁垒正逐步打破。
与此同时,新型储能、微电网、虚拟电厂等新技术、新业态加速融入电力体系,为电力系统柔性转型提供支撑。
归根结底,电力体系转型中的问题,最终要靠持续发展来解决。中国电力体系的价值远未被充分认知,这场全球独一无二的能源变革,终将重塑中国产业的全球竞争力。